Domain schriftleitung.de kaufen?
Wir ziehen mit dem Projekt
schriftleitung.de um.
Sind Sie am Kauf der Domain
schriftleitung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schriftleitung.de kaufen?
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
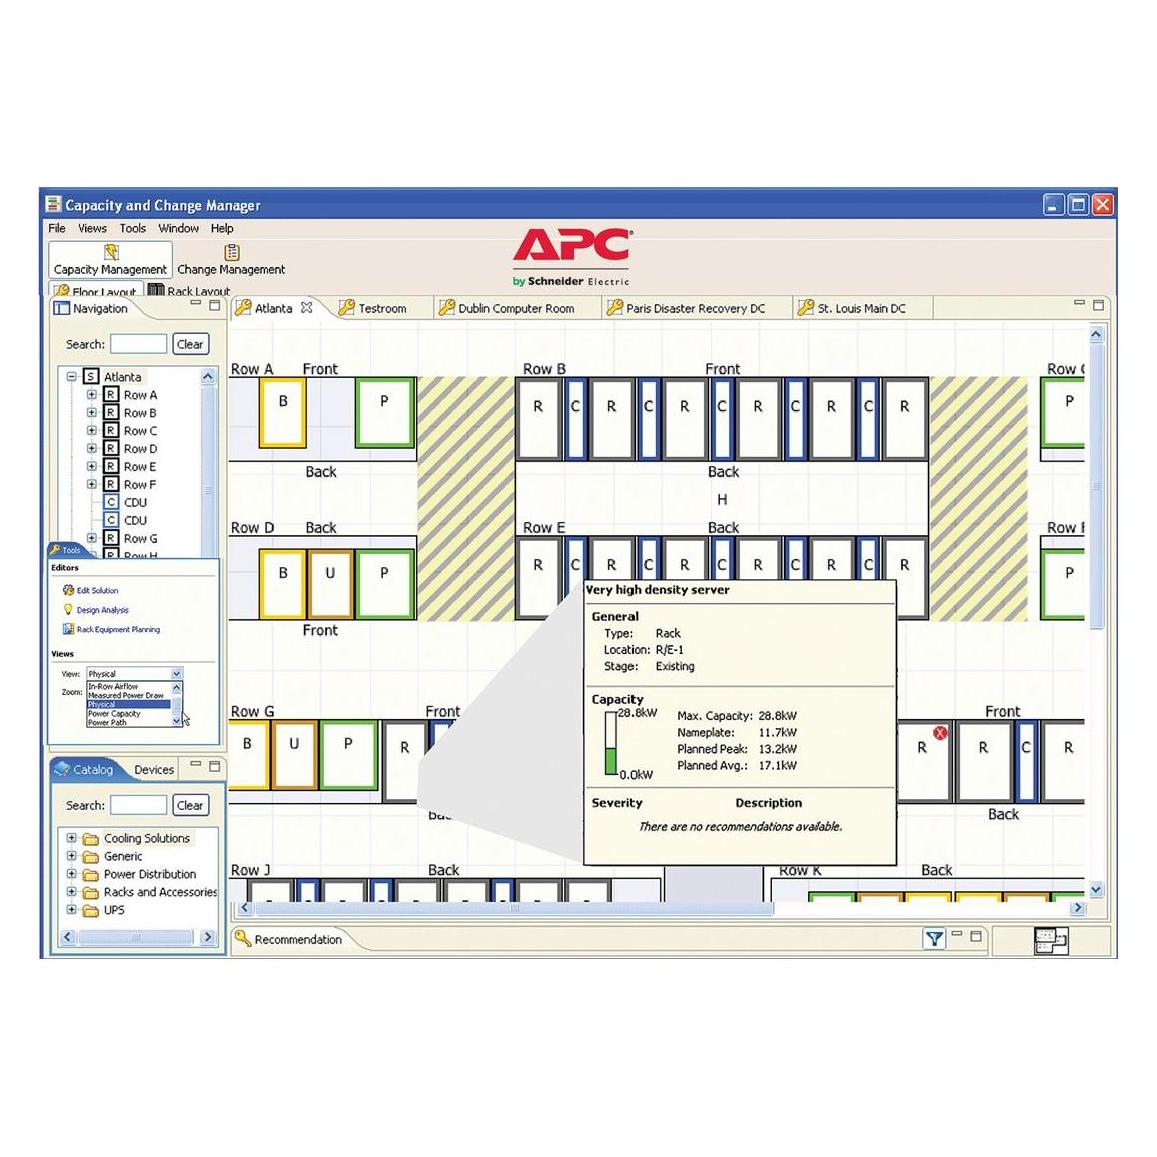
Bticino F460 Reiheneinbau-Server z Erstellung einer MyHome-HausautomationReiheneinbau-Server mit 4 Teilungseinheiten DIN zur Erstellung einer MyHome-Hausautomation zur Verwaltung von Beleuchtung, Beschattung, Temperatur, Energieüberwachung und Szenarien. Anschlüsse für die BUS-Spannungsversorgung 18 - 27 VDC und Netzwerkanbindung mittels RJ45. Die Inbetriebnahme der Anlage erfolgt mit der App Home + Project, die Steuerung für den Endkunden wird mit der App Home + Control durchgeführt.554,12 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter

-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Vinylschneidemaschine, vielseitige Funktionalität, kosteneffiziente Erstellung, Bildschirmversione erstellung: erstellen sie ohne softwaregebühren, die unbegrenzte gestaltungsmöglichkeiten ermöglichen.vielseitige funktionalität: wechseln sie mühelos zwischen schneiden, schreiben und ritzen für verschiedene bastelprojekte.hohe präzision: unterstützt komplexe designs und ermöglicht detaillierte muster, ohne die qualität zu beeinträchtigen.flexible konnektivität: verbinden sie sich nahtlos über kabelgebundene oder drahtlose optionen, die für mehrere geräte geeignet sind.benutzerfreundliche software: die enthaltene designsoftware fördert die kreativität und erleichtert die projektdurchführung. Spezifikation: material: metallkompatibilität: unterstützt usb und bluetoothkonnektivitätleistung: in der lage zu schneiden, zu schreiben und zu ritzenunterstützte dateiformate: png, jpg, svg, tifsoftware: enthält designsoftware für die offline und onlinenutzungupdates: laufe inhaltsupdates für kreative flexibilitätDie von Ihnen gekaufte Variante ist:Bildschirmversion434,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Bticino F460 Reiheneinbau-Server z Erstellung einer MyHome-HausautomationReiheneinbau-Server mit 4 Teilungseinheiten DIN zur Erstellung einer MyHome-Hausautomation zur Verwaltung von Beleuchtung, Beschattung, Temperatur, Energieüberwachung und Szenarien. Anschlüsse für die BUS-Spannungsversorgung 18 - 27 VDC und Netzwerkanbindung mittels RJ45. Die Inbetriebnahme der Anlage erfolgt mit der App Home + Project, die Steuerung für den Endkunden wird mit der App Home + Control durchgeführt.554,12 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Der Content FaktorDie Inhalte Ihrer Website sind entscheidend für den Kundenzuwachs und damit für den Erfolg Ihres Unternehmens. Doch da ist noch mehr: Suchmaschinen gewähren nur dann beste Platzierungen, wenn die Besucher Ihrer Website von den Inhalten wirklich überzeugt sind. Der Content Faktor: Psychologie, Linguistik, Neurologie, Marketing, Soziologie, Design und Technik Die Anforderungen an optimalen Content erreichen damit eine bislang einmalige Komplexität - eine neue Herausforderung, der alle aus Redaktion, Technik, Design und Management gegenüberstehen, die sich direkt oder indirekt mit der Erstellung von Inhalten befassen. Denn kein erfolgreiches Unternehmen kann es sich heute leisten, einen der wichtigsten Hebel im Online-Marketing dem Zufall zu überlassen und der Konkurrenz alle Möglichkeiten zu bieten, es besser zu machen. Know-How: So kommen SEO & Content-Marketing zusam...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Volks, Sybil: Leitfaden Freies LektoratLeitfaden Freies Lektorat , Lektorin oder Lektor ist kein Lehrberuf, und doch sind Qualitätsstandards in diesem Arbeitsfeld essenziell. Für Qualität und Fortbildung rund um redigierte Texte steht seit dem Jahr 2000 der Verband der Freien Lektorinnen und Lektoren (VFLL), der heute über 1.200 Mitglieder aufweist. Und damit einen Brainpool an Expertinnen und Experten, deren gesammeltes Wissen sich in diesem Buch findet. Von der Auftragsakquise über Versicherungen bis hin zum Zahlungseingang wirft der Leitfaden einen Rundumblick auf die Anforderungen der Freiberuflichkeit, beleuchtet den Wandel in der Medienbranche und zeigt neue Wege und Arbeitsfelder auf. Änderungen gegenüber der Vorgängerauflage ergeben sich nicht nur aufgrund neuer technischer Entwicklungen, z.B. die der künstlichen Intelligenz (KI), sondern resultieren auch aus dem gesellschaftlichen Wandel, der sich sprachlich niederschlägt. Nicht jeder der namentlich gekennzeichneten Artikel entspricht dabei der Verbandsmeinung - kein Wunder bei Themen wie ¿Honorare¿, ¿KI im Lektorat¿ und ¿Gendern¿. Die Beiträge, Erfahrungsberichte und Praxistipps der rund 85 Autorinnen und Autoren spiegeln die Vielfältigkeit und Diversität innerhalb des VFLL. Mit dieser neu bearbeiteten und erweiterten Auflage möchte der Verband den lebendigen Dialog - auch mit künftigen Mitgliedern - fortzusetzen: in einem lebendigen Netzwerk unter www.vfll.de oder in den über ganz Deutschland verteilten Regionalgruppen des Verbands. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 12., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Autoren: Volks, Sybil, Redaktion: Verband der Freien Lektorinnen und Lektoren e. V., Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: Grafiken und Tabellen, Keyword: Freelancer; Freiberufler; Künstliche Intelligenz; Lektorat; Lektorenverband; Medien; Texte; Textqualität; Textredaktion; Verlage; VfLL, Fachschema: Lektor~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Gesellschaft und Sozialwissenschaften, Bildungszweck: Lehrbuch, Skript~für das Studium zu Hause, Privatunterricht, Thema: Optimieren, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 254, Breite: 174, Höhe: 21, Gewicht: 790, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2006898, Vorgänger EAN: 9783959030014, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 294023544,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wie berechnet man die stillen Reserven?
Die stillen Reserven eines Unternehmens können berechnet werden, indem die Differenz zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen ermittelt wird. Diese Differenz zeigt, wie viel Potenzial für Wertsteigerungen in den Vermögenswerten steckt, die bisher nicht in der Bilanz erfasst wurden. Um die stillen Reserven zu berechnen, müssen also die Vermögenswerte auf ihren aktuellen Marktwert überprüft und mit dem Buchwert verglichen werden. Dieser Prozess erfordert oft die Unterstützung von Sachverständigen oder Gutachtern, um eine genaue Bewertung vorzunehmen. Die stillen Reserven können für Investoren und Unternehmen wichtige Informationen über die finanzielle Gesundheit und den potenziellen Wertzuwachs eines Unternehmens liefern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.